Tarifprüfung
Vertrag, Tarif und Beitragssituation fundiert prüfen.
199 €inkl. USt.
03 · Private Krankenversicherung
Gleicher Versicherer.
Fairerer Beitrag.
Warum Neukunden oft bessere Konditionen erhalten als treue Bestandskunden – und wie Sie Ihr Recht auf einen Tarifwechsel nach § 204 VVG nutzen können.
Die Chance
Ältere Verträge verbleiben oft in früheren Tarifgenerationen. Aktuelle Tariflinien können andere Konditionen bieten. § 204 VVG eröffnet Bestandskunden die Möglichkeit, gleichartige Tarife beim eigenen Versicherer prüfen zu lassen.
Für Kunden und Makler
Mehr Orientierung für Versicherte. Neue Gesprächsanlässe und stärkere Beziehungen für Makler.
Eine nachvollziehbare Gegenüberstellung von Beitrag und Leistung schafft Vertrauen und stärkt die Kundenbeziehung.
Ein passender, günstigerer Tarif kann finanziellen Spielraum eröffnen – für Sparpläne, Vermögensaufbau oder Beitragsentlastung im Alter.
Eine mögliche Vergütung für die Vermittlung qualifizierter Kontakte. Voraussetzungen und Höhe werden individuell vereinbart.
VHS-Kurse und Informationsabende schaffen Anlässe, PKV-Fragen verständlich zu erklären und neue Interessenten kennenzulernen.
Leitplanken
Geprüft werden gleichartige Tarife beim eigenen Krankenversicherer.
Alterungsrückstellungen und erworbene Rechte bleiben grundsätzlich erhalten.
Für Mehrleistungen im Zieltarif kann eine Gesundheitsprüfung erforderlich sein.
Selbstbehalt, Leistungsänderungen und langfristige Tragfähigkeit gehören in die Gegenüberstellung.
Sie entscheiden erst, wenn die Optionen und ihre Unterschiede transparent aufbereitet sind.
Ziel sind passende Optionen ohne Verschlechterung des Schutzes – eine Ersparnis ist nicht garantiert.
Der Weg · Transparente Honorare
Strukturiert, nachvollziehbar und ohne Produktverkauf. Vorab steht eine gebührenfreie Ersteinschätzung; die vertiefte Analyse beginnt erst nach gesonderter Beauftragung.
Vertrag, Tarif und Beitragssituation fundiert prüfen.
Optionen mit dem Versicherer klären, Leistungsunterschiede aufbereiten und eine Empfehlung erarbeiten.
Die Umstellung begleiten und den Nachtrag zum Vertrag prüfen.
Erfolgskomponente: 50 % des Teils der jährlichen Nettoersparnis, der 2.500 € übersteigt – fällig erst nach wirksamem Tarifwechsel. Diese Komponente kommt gegebenenfalls zum Phasenhonorar hinzu.
Der Hintergrund
Die Präsentation stellt die Entwicklung von Krankenversicherungsbeiträgen und gesetzlicher Rente gegenüber. Die langfristige Perspektive macht deutlich, warum eine frühzeitige Tarifprüfung sinnvoll sein kann.
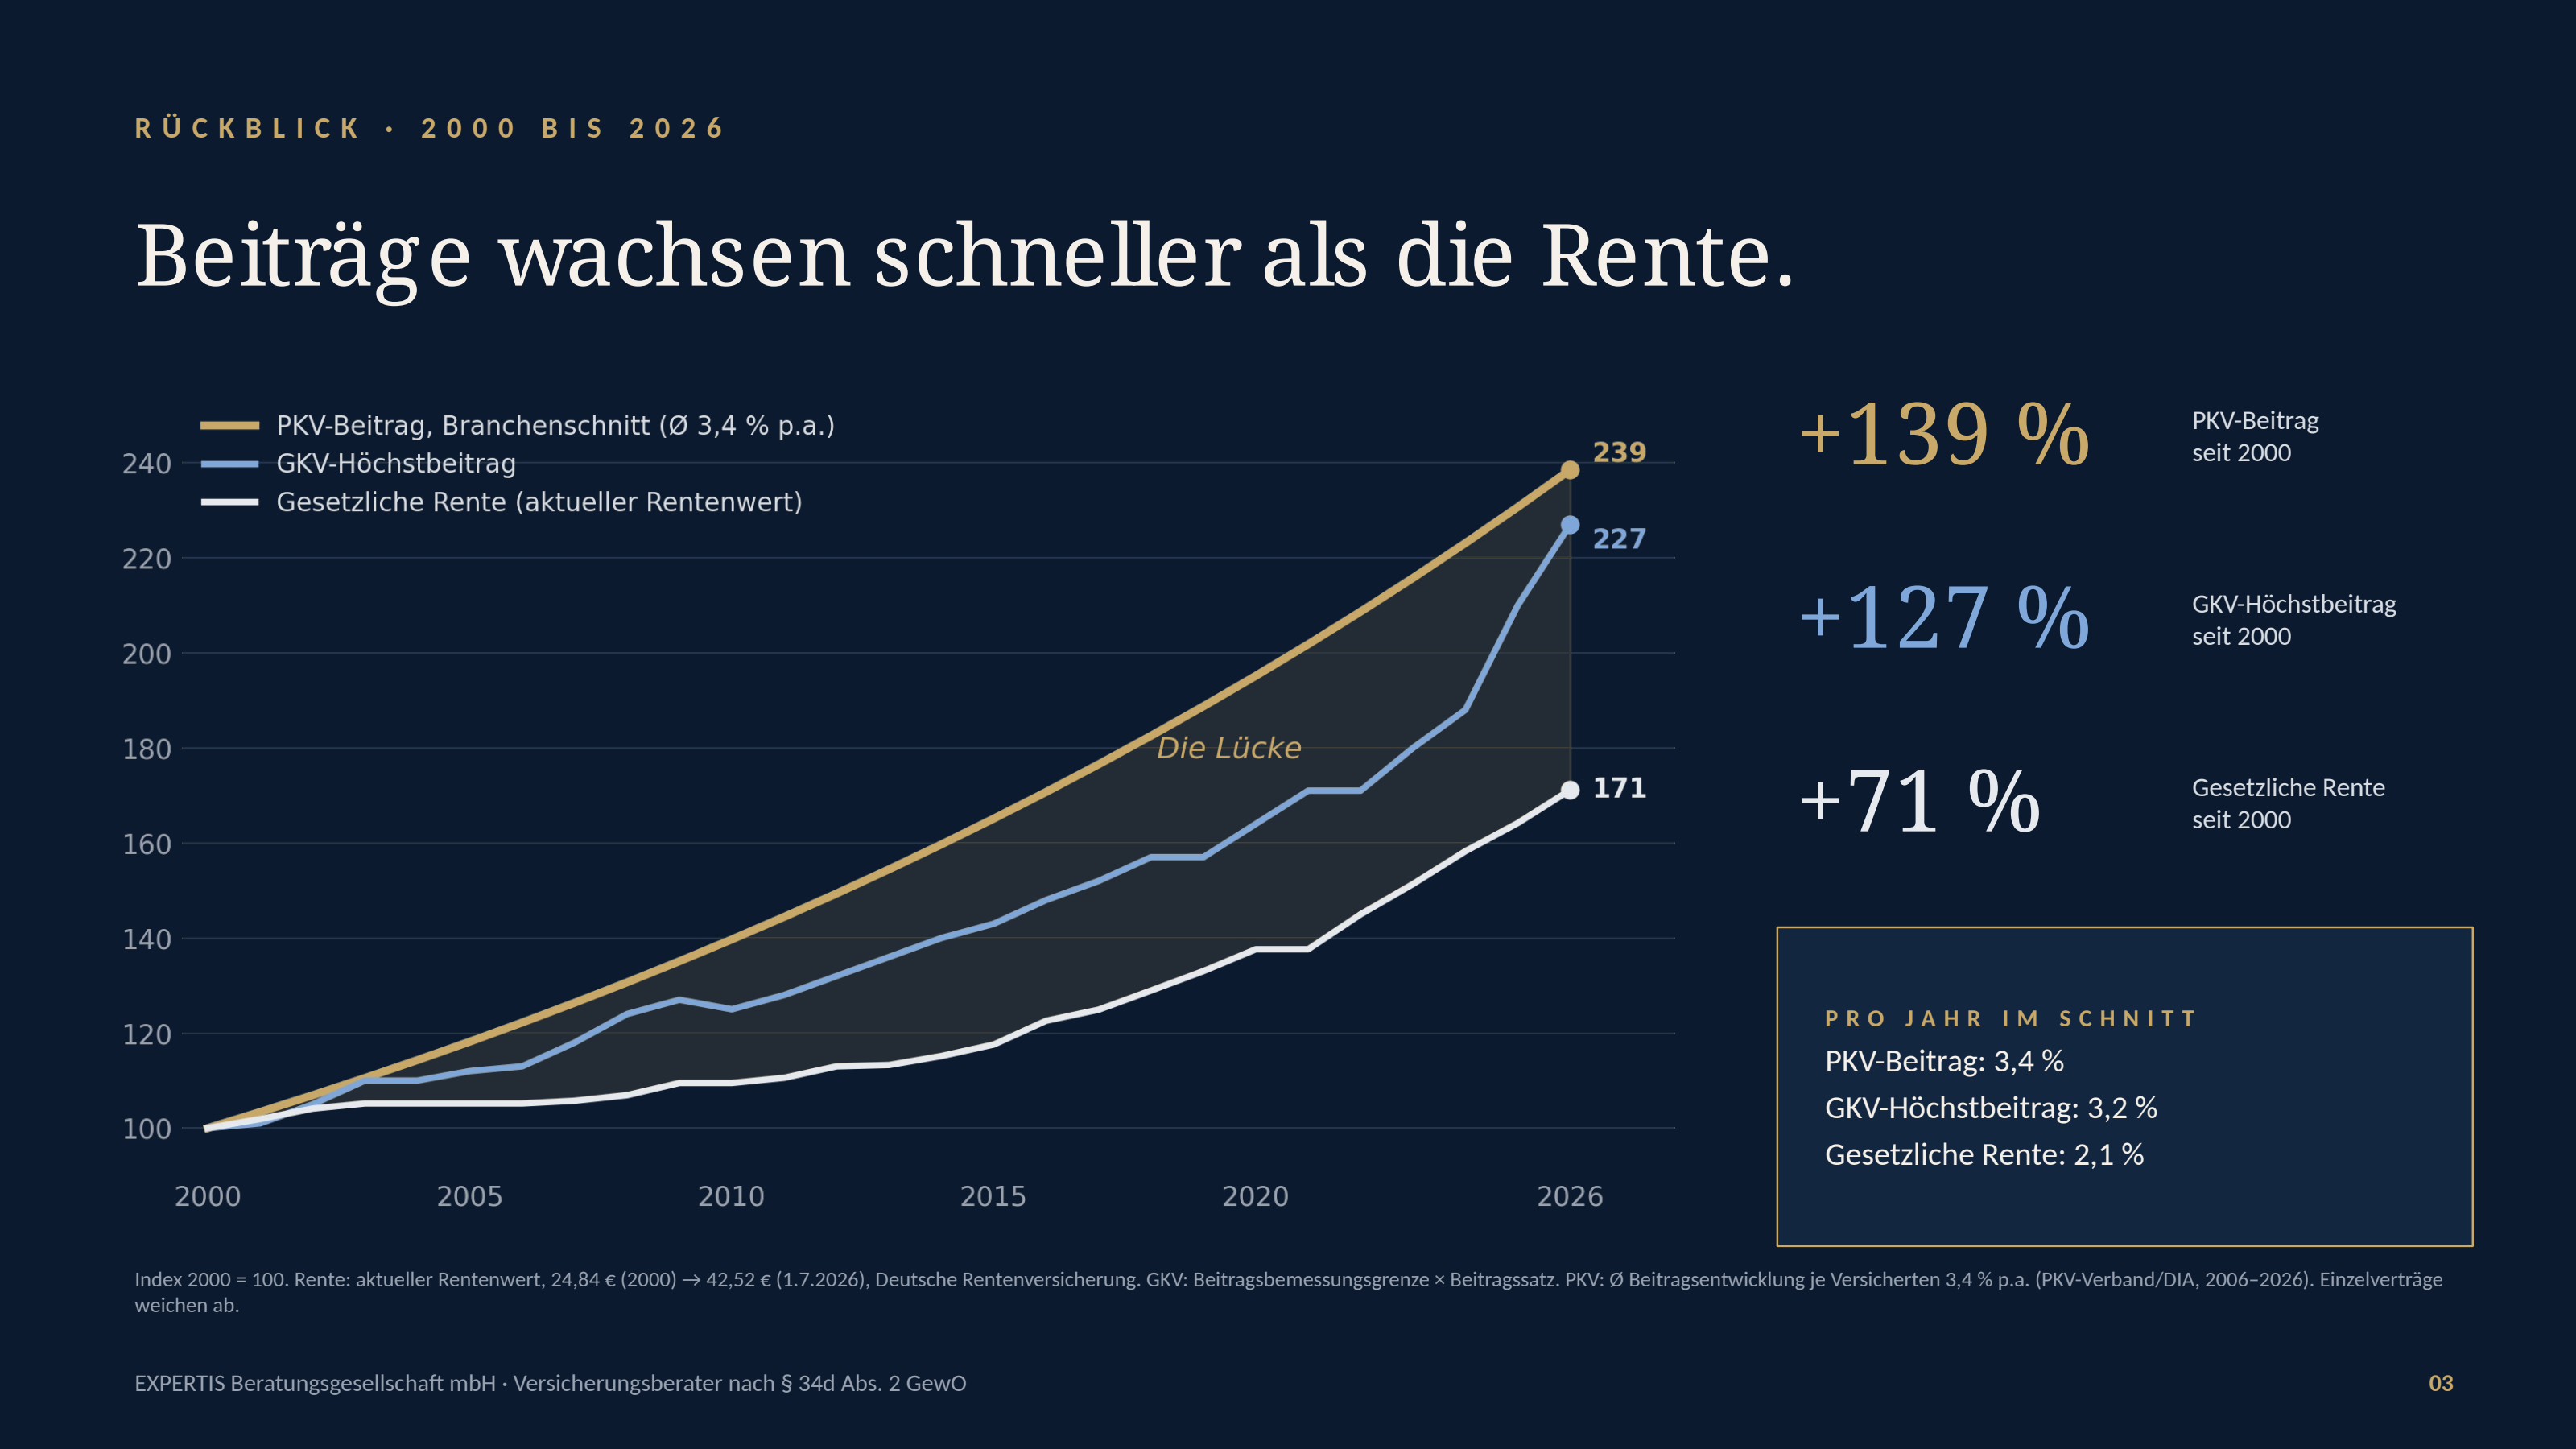
Angaben aus der Präsentation, Rückblick 2000–2026. Rente: aktueller Rentenwert 24,84 € (2000) → 42,52 € (1.7.2026), Deutsche Rentenversicherung. GKV: Beitragsbemessungsgrenze × Beitragssatz. PKV: durchschnittliche Entwicklung von 3,4 % p.a. je Versicherten, PKV-Verband/DIA (2006–2026), als Vergleichsmodell übertragen. Einzelverträge können abweichen.
Das Beispiel eines Rentnerpaars zeigt nach 25 Jahren rund 13 % weniger freie Liquidität in heutiger Kaufkraft – etwa 559 € monatlich. Es ist eine Modellrechnung, keine persönliche Prognose.
Annahmen der Präsentation: 850 € PKV-Beitrag pro Person, 6.000 € gemeinsame Bruttorente; Rente +2,1 % p.a., PKV +3,4 % p.a., Inflation 2 % p.a. Ohne Steuern und Sozialabgaben, ohne Beitragsentlastungstarife. Keine Garantie für künftige Entwicklungen.
Die Experten aus der Präsentation
In Kooperation mit EXPERTIS Beratungsgesellschaft mbH · Versicherungsberater nach § 34d Abs. 2 GewO.
Geschäftsführer · Diplom-Kaufmann
PKV-Spezialist · Versicherungskaufmann
PKV-Spezialist · Versicherungskaufmann
PKV-Berater · Kaufmann für Versicherung und Finanzen
Analystin · M.A. Public Health
Ihr nächster Schritt
Besprechen Sie mit Ihrem Makler, ob eine Tarifprüfung für Sie infrage kommt. Die Ersteinschätzung ist gebührenfrei (0 €); eine vertiefte Analyse erfolgt erst nach gesonderter Beauftragung.
Kontakt aufnehmen