LifeLine 4plus
Existenzielle Risiken kollektiv absichern: Pflege, Arbeitskraft und Tod – mit einem modularen Arbeitgeberkonzept.
Zum Konzept
15 · Besondere Versicherungskonzepte
Neue Zielgruppen.
Besondere Lösungen.
LifeLine 4plus, BaufiBU und Profisport: Absicherung dort weiterdenken, wo klassische Angebote nicht jede Antwort liefern – für Ihre Kunden und für Ihr Maklergeschäft.
Die Konzepte
Jede Zielgruppe hat andere Risiken. Entscheidend ist nicht, möglichst viel Versicherung anzubieten, sondern einen bislang offenen Bedarf sinnvoll zu schließen.
Existenzielle Risiken kollektiv absichern: Pflege, Arbeitskraft und Tod – mit einem modularen Arbeitgeberkonzept.
Zum KonzeptDen Immobilienwunsch mit der Absicherung der Arbeitskraft verbinden. Ein besonderer Zugang über eine vereinfachte Risikoprüfung.
Zum KonzeptWenn der Körper die berufliche Grundlage ist: spezialisierte Lösungen für Einkommensausfall und das vorzeitige Karriereende.
Zum Konzept01 · LifeLine 4plus
Ein arbeitgeberfinanziertes, modulares Konzept für Firmenkollektive. Unser Beratungsfokus liegt auf Unternehmen ab 20 Beschäftigten – mit einer klaren Versorgungsordnung, gegebenenfalls im Rahmen eines Haustarifvertrags.
Im Mittelpunkt stehen Betriebliche Pflegeversicherung, Betriebliche Berufsunfähigkeitsversicherung, Betriebliche Risikolebensversicherung. Ergänzend sieht die Präsentation Krankentagegeld, Pflege-Soforthilfe und Unterstützungsleistungen vor. Der konkrete Umfang wird für das jeweilige Unternehmen vereinbart.
Wichtig: „ab 20 Beschäftigten“ bezeichnet unseren Beratungsfokus, keine pauschale Annahmegrenze für jedes Modul. Die Präsentation nennt für Swiss Life Preferred regulär mindestens 50 versicherte Personen und 50.000 € Jahresprämie; Abweichungen sind im Einzelfall möglich. Kollektive ohne Gesundheitsprüfung erfordern grundsätzlich 100 % der versicherungsfähigen Gruppe und definierte Leistungsgrenzen. Das separate Pflegetagegeld-Modul für Kleinkollektive ist im Briefing als Entwicklungsvorhaben beschrieben, nicht als bereits zugesagter Tarif. LifeLine 4plus ergänzt, ersetzt aber keine private Vorsorge.
02 · BaufiBU / SMART BU
Wer eine Baufinanzierung abschließt, übernimmt eine langfristige Verpflichtung. SMART BU von HypoSmart bietet einen besonderen Zugang zur Absicherung der Kreditrate: Bis einschließlich 3.000 € Monatsrente ist nur eine Dienstobliegenheitserklärung erforderlich – ohne weitere Gesundheitsfragen und ohne Gesundheitsprüfung. Die Finanzierungsvoraussetzungen und eine wahrheitsgemäße Erklärung bleiben maßgeblich.
Quelle: offizielle SMART-BU-Produktseite von HypoSmart, geprüft am 10.10.2026. Maßgeblich für das Angebot bleiben die konkreten Antrags- und Vertragsunterlagen.
„Waren Sie in den letzten zwei Jahren mehr als vier Wochen am Stück krank?“
Diese Erklärung gilt für den besonderen SMART-BU-Zugang bis einschließlich 3.000 € Monatsrente. Weitere Gesundheitsfragen werden dabei nicht gestellt. Die Antwort muss wahrheitsgemäß erfolgen; bei einer bejahenden Antwort ist der weitere Zugang individuell zu klären. Die vereinbarten Leistungsbedingungen und Ausschlüsse bleiben zu beachten.
Der Einstieg liegt bei 19,14 € monatlich für 18–30-Jährige mit 1.000 € monatlicher BU-Rente. Der Beitrag richtet sich nach dem Alter und der gewünschten Rentenhöhe.
Quelle: „Prämiensätze BU 2026“. Alle Beispiele beziehen sich auf 1.000 € Monatsrente. Es handelt sich nicht um einen dauerhaft garantierten Beitrag; maßgeblich ist das individuelle Angebot.
Die beigefügten allgemeinen Baltic-BU-Bedingungen nennen 180 Tage Karenzzeit und maximal 120 monatliche Rentenzahlungen bei vorübergehender Berufsunfähigkeit. Bei dauerhafter Berufsunfähigkeit kann anschließend eine altersabhängige Kapitalleistung vorgesehen sein. Leistungen enden spätestens mit Vollendung des 68. Lebensjahres. Das ist keine pauschale Rentenzusage bis zum Ruhestand.
Vorerkrankungen sind in den allgemeinen Bedingungen zunächst ausgeschlossen; laut Informationsblatt kann dieser Ausschluss nach Prüfung entfallen oder individuell ersetzt werden. Auch für psychische Störungen und die Mitwirkung an angemessener Behandlung gelten besondere Regelungen. Die konkrete Leistungszusage und SMART-BU-Sondervereinbarungen sind vor Abschluss maßgeblich.
Die Unterlagen sehen eine jährliche Vertragsverlängerung und eine Kündigung durch beide Parteien mit 1 Monat Frist zum Ende des Versicherungsjahres vor. Das Informationsblatt nennt mögliche jährliche Beitragserhöhungen von höchstens 7 %. Ein heutiger Beitrag ist daher keine dauerhafte Beitragsgarantie.
Der hier beschriebene besondere SMART-BU-Zugang bis einschließlich 3.000 € Monatsrente mit der genannten Dienstobliegenheitserklärung beruht auf der ergänzenden Produktbestätigung von Expertis vom 10.10.2026. Die allgemeinen Baltic-Unterlagen enthalten davon abweichende Regeln zur medizinischen Risikoprüfung; für den Abschluss müssen die vereinbarten Sonderbedingungen den beschriebenen Zugang abbilden. Kein ungeprüfter Ersatz einer bestehenden BU.
03 · Profisport mit Baltic Finance
Im Profisport hängen Einkommen und Karriere unmittelbar von der körperlichen Leistungsfähigkeit ab. Über Baltic Finance erschließen wir spezialisierte Lösungen für Sportler und Vereine – mit internationaler Zeichnungskompetenz statt einer Standardantwort auf ein außergewöhnliches Risiko.
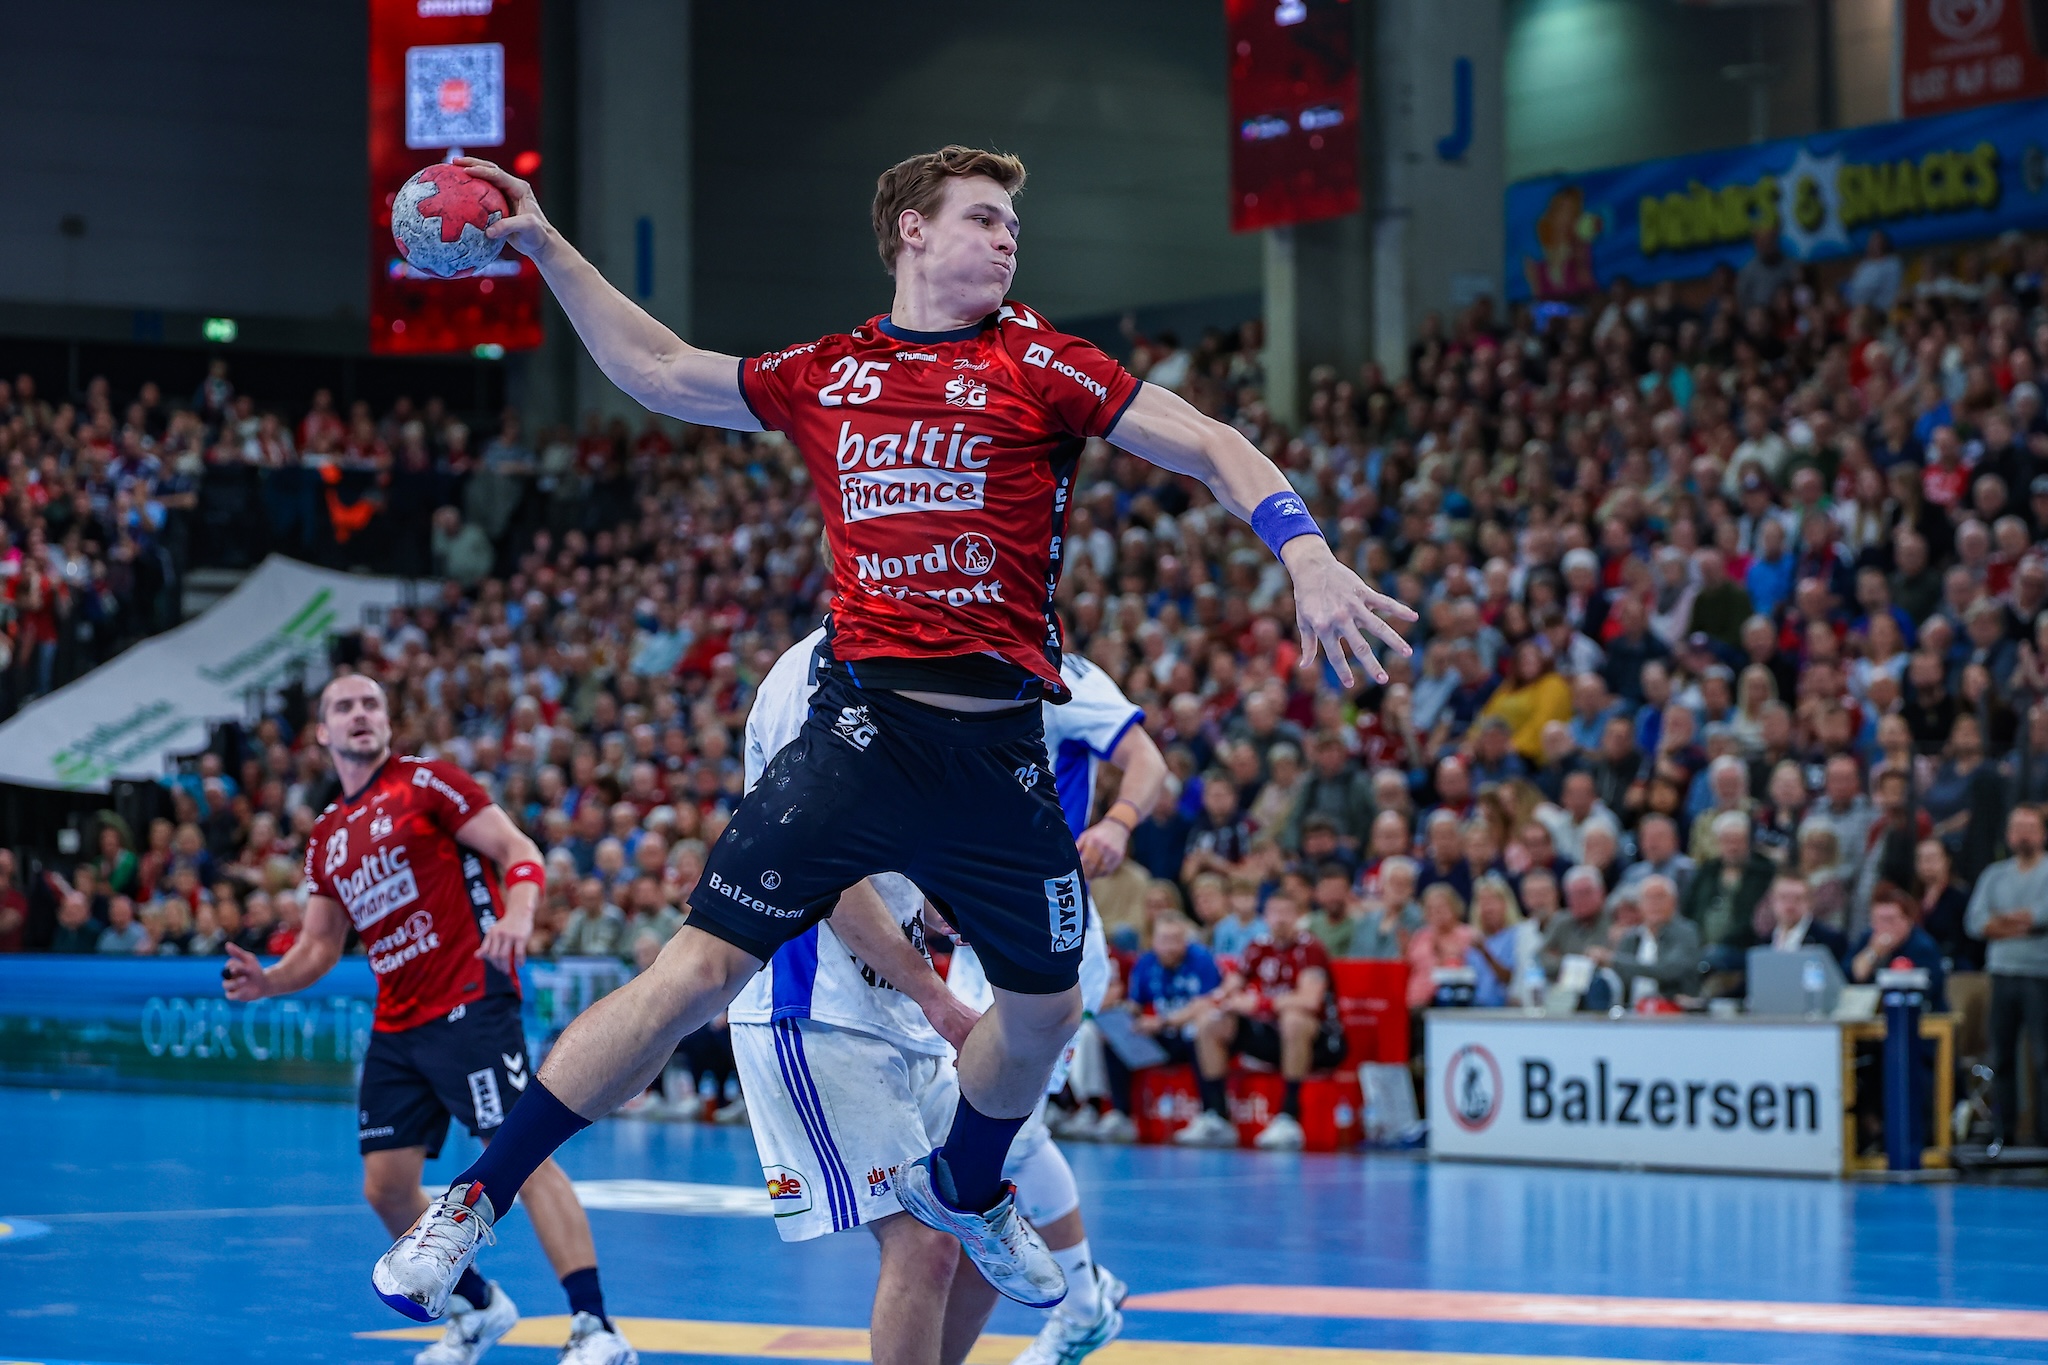
Baltic Finance ist Assekuradeur und Lloyd’s-Coverholder. Über Next Level Underwriting besteht zudem Zugang als Lloyd’s-Broker. Damit werden spezialisierte Deckungen für Vertriebspartner zugänglich – auch für Makler mit einem eigenen Profisport-Schwerpunkt.
Umfang und Annahme sind sportart- und risikobezogen. Die beigefügten Profisportbedingungen unterscheiden vorübergehende und dauerhafte Vollinvalidität sowie Unfalltod. Karenzzeiten, medizinische Prüfung, Vorerkrankungen und Ausschlüsse sind zu beachten. Sponsoring ist kein Nachweis, dass jeder abgebildete Spieler über diese Produkte versichert ist.
Ihr Nutzen als Makler
Ein guter Zugang beginnt beim Kundenbedarf: die Belegschaft schützen, die Finanzierung absichern oder eine Profikarriere wirtschaftlich begleiten.
Vereinfachte Erklärungen und geeignete Kollektivmodelle können zusätzliche Zugänge schaffen, wo ein klassischer Einzelantrag schwierig ist. Die Annahme bleibt an Bedingungen gebunden.
Zugang zu spezialisierten Konzepten und Zeichnungskompetenz statt ausschließlich zu standardisierten Tarifen. Gerade anspruchsvolle Fälle verdienen eine zusätzliche Lösungsprüfung.
Firmenkunden, laufende Baufinanzierungen und sportnahe Kontakte bieten konkrete Gesprächsanlässe. Aus einem bekannten Kunden kann ein neuer, bisher unversorgter Beratungsbedarf entstehen.
Arbeitgeber, Finanzierungspartner, Vereine und Sportler gezielt ansprechen – mit einer Lösung für deren tatsächliche Risiken statt mit einem austauschbaren Produktangebot.
Aus Arbeitgeberkontakten, Finanzierungspartnerschaften und Vereinsnetzwerken entstehen neue Anlässe für qualifizierte Empfehlungen.
Sie bleiben Ansprechpartner für den Kunden; spezialisierte Produktkompetenz ergänzt Ihre Beratung und stärkt Ihre Position.
Der nächste Schritt
Bringen Sie einen konkreten Fall mit: ein Unternehmen, eine Baufinanzierung oder einen Profisportkontakt. Gemeinsam klären wir, welcher Zugang passt und welche Voraussetzungen zu prüfen sind.
Kontakt aufnehmenKeine Gesundheitsunterlagen ungeschützt versenden. Vertrauliche Angaben werden erst im geeigneten Prüfverfahren benötigt.
Grundlagen: LifeLine 4+ Präsentation v5 (2026), Pflege-Modul CEO-Briefing, Baltic-BU-AVB und Informationsblatt (BU-DE-24-07-01 / PIB-BU-DE-24-07-01), Prämientabelle BU 2026, SMART-BU-Produktseite von HypoSmart sowie beigefügte Profisport-Unterlagen. Maßgeblich sind die jeweils vereinbarten Bedingungen und die individuelle Annahme. Keine pauschale Leistungs- oder Annahmegarantie.